
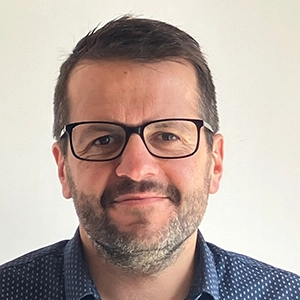
Jean Gaugler

Conseiller aux décideurs locaux
Domaines d'expertise

Biographie professionnelle
Jean Gaugler est titulaire d’une maîtrise de droit public et d’un DESS Administration des collectivités territoriales.
Après un parcours dans la fonction publique territoriale, tout d’abord en tant que directeur administratif et financier d’une commune et juriste dans un conseil départemental, il est recruté en tant que DGS de plusieurs communes.
Depuis le mois de mai 2024, il exerce le métier de conseiller aux décideurs locaux pour la Direction générale des Finances publiques. Dans ce cadre, il accompagne 40 communes, une communauté d’agglomération et une dizaine de syndicats intercommunaux sur les sujets de conseil budgétaire et financier, d’analyse financière, d’optimisation des ressources fiscales et financières, de gestion de la dette et des emprunts, de fiabilisation comptable, de marchés publics et de délégation de service public.

Publications récentes
-
Fiche pratique
Redevance pour l’enlèvement des déchets industriels, artisanaux et commerciaux
À compter du 1er janvier 1993, la redevance spéciale doit être instituée par les collectivités qui : n’ont pas institué la redevance générale d’enlèvement des ordures ménagères (REOM) ; assurent la collecte et le traitement de déchets non ménagers des entreprises ou des administrations. Malgré son caractère obligatoire, la redevance spéciale n’est actuellement pas toujours appliquée. Pour les entreprises ou administrations qui produisent des déchets non ménagers, la redevance spéciale correspond à une rémunération de la collecte et du traitement pris en charge par la collectivité. Elle est destinée à couvrir les charges supportées par la collectivité pour l’élimination de ces déchets. L’objet de la fiche est d’examiner concrètement les conditions de mise en œuvre de cette redevance.
-
Fiche pratique
Gérer vos renégociations et remboursements anticipés pour optimiser la gestion de votre dette et minorer les frais financiers
Avec la libéralisation des marchés financiers engagée au début des années 1990, ceux-ci sont devenus extrêmement actifs et volatiles. Les taux d’intérêt évoluent donc à chaque seconde et, régulièrement, les collectivités doivent se demander si elles ne peuvent pas saisir des opportunités pour diminuer les frais financiers à payer. Dans ce cadre, elles doivent toujours être à l’affût des possibilités de rembourser par anticipation ou de renégocier leurs emprunts anciens pour minorer les frais financiers à payer, non seulement à court terme mais également sur la durée de vie restant à courir.
-
Fiche pratique
Le suivi des éléments variables de paie
Les variations de la masse salariale s’effectuent selon de nombreuses origines. Les travaux préparatoires au budget primitif puis les suivis de consommations annuelles agrégés seront d’autant plus justes que les modifications de la base de données de paie seront rigoureusement opérées. Vous trouverez dans cette fiche : les actions organisationnelles à mener en amont du traitement des données ; la déclinaison des types d’éléments variables.
-
Fiche pratique
Connaître les dérogations à la règle de dépôt au Trésor public et gérer les placements
La collectivité souhaite gérer sa trésorerie efficacement, mais elle connaît une situation de trésorerie excédentaire et ne peut pas rembourser des emprunts par anticipation. Il est alors possible d’explorer la possibilité de placer ces excédents de trésorerie par dérogation à l’obligation de dépôt des fonds libres au Trésor public. Pour ce faire, il est nécessaire de vérifier que la trésorerie excédentaire trouve son origine dans l’un des cas prévus par la réglementation et de connaître les types de placement qui sont susceptibles de répondre aux attentes de la collectivité.
-
Fiche pratique
Comment percevoir les amendes de police dans les collectivités ?
En vertu de l'article L. 2334-24 du Code général des collectivités territoriales, l’État rétrocède aux communes et groupements le produit des amendes de police dressées sur leur territoire. Le produit des amendes de police a atteint 553 millions d’euros en 2010. Il fait l’objet d’un prélèvement sur les recettes de l’État. Son montant prévisionnel est inscrit en loi de finances et un ajustement est prévu en loi de finances rectificative pour tenir compte du montant réellement encaissé. Nous allons étudier dans cette fiche comment le produit ainsi défini est réparti entre les communes et certains de leurs groupements au prorata des amendes émises sur le territoire de chaque collectivité.
-
Fiche pratique
Instituer des redevances de stationnement : les règles applicables à certains véhicules particuliers
Le stationnement des véhicules peut présenter un certain danger et provoquer certaines nuisances, raisons pour lesquelles il doit être réglementé. Cette réglementation appartient au maire. Pour autant, le conseil municipal peut établir sur des voies qu’il détermine une redevance de stationnement. Le tarif peut être modulé en fonction de la durée du stationnement. Il peut prévoir également une tranche gratuite pour une durée déterminée. L’acte instituant la redevance peut prévoir une tarification spécifique pour certaines catégories d’usagers et notamment pour les résidents. Une fiche précédente a rappelé les principes généraux d’instauration des redevances de stationnement. Celle-ci a pour objet de traiter des règles de stationnement applicables à certains véhicules.


