









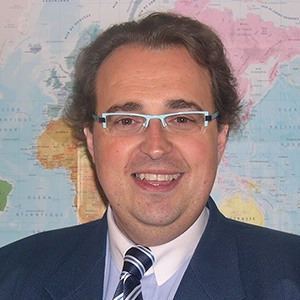
Stéphane Guérard

Maître de conférence en droit public à l'Université de Lille
Domaines d'expertise

Biographie professionnelle
Stéphane Guérard est maître de conférences en droit public, HDR (habilité à diriger des recherches de master et de doctorat) et hors classe de classe exceptionnelle, de l’université Lille, fondateur et project manager du réseau OLA (Observatory on Local Autonomy : https://ola-europe.univ-lille.fr/). Il est aussi chevalier des palmes académiques.
Ses publications portent principalement sur le droit local et le droit de la fonction publique (principalement locale) en France et en Europe, le droit administratif des biens, le droit public des activités économiques ainsi que sur le management public et la GRH publique.

Publications récentes
-
Fiche pratique 15 mai 2026
L’obligation d’information statistique
Au titre de la gouvernance, les nouvelles directives européennes rappellent la nécessité pour les États membres d’établir un recensement des marchés publics à l’échelle nationale. La transposition reprend ce principe en modernisant le dispositif de recensement.
-
Fiche pratique 15 mai 2026
Le droit d’accès aux documents administratifs
Tous les acheteurs publics – qu’ils soient des personnes morales de droit public (communes, départements, régions, État, etc.) ou des personnes morales de droit privé en charge d’une mission de service public (fédérations sportives, certaines associations, etc.) – doivent communiquer les documents issus de leurs marchés publics, à certaines conditions. Les contours de la bonne application de ces règles sont régis par la Commission d’accès aux documents administratifs, dite Cada, autorité administrative indépendante. Les juridictions administratives, quant à elles, arbitrent ces règles de transparence en cas de contentieux.
-
Fiche pratique 15 mars 2026
Faux et usage de faux
Le faux est légalement défini comme étant une altération frauduleuse de la vérité visant à causer un préjudice à autrui. Le droit français fait une distinction entre le faux en écriture privée (le document altéré est établi par des particuliers) et le faux en écriture publique (le document altéré est un document public ou un acte authentique). L’usage de faux, quant à lui, est le fait d’utiliser en toute connaissance de cause un faux dans le but d’établir la preuve d’un droit ou d’un fait ayant des conséquences juridiques. La consommation de ces infractions nécessite la réunion de quatre éléments, à savoir, une altération de la vérité, commise intentionnellement, dans un écrit ou un autre support de la pensée et qui entraîne un préjudice. Cette incrimination est essentielle, parce qu’elle tente de préserver le crédit accordé aux titres contre une insécurité juridique.
-
Fiche pratique 15 mars 2026
Soustraction et détournement de biens publics
Le détournement de biens publics est une variété d’abus de confiance consistant à substituer la propriété sur le bien. L’article 432-15 du Code pénal exige que l’auteur du détournement de biens ait une qualité déterminée. En effet, il doit s’agir, notamment, d’une personne dépositaire de l’autorité publique ou chargée d’une mission de service public. Pour être constituée, l’infraction doit être intentionnelle (refus de restituer les sommes, utilisation à des fins étrangères à leur destination finale, etc.) ou résulter d’une négligence. Il importe peu que l’emploi, par le prévenu, des biens ou des fonds à des fins autres que celles prévues par la personne publique à laquelle ils appartiennent soit contraire à l’intérêt de celle-ci.
-
Fiche pratique 15 mars 2026
Le fonds de compensation pour la TVA (FCTVA) et les marchés publics
Si les rapports entre la TVA et le prix des marchés publics ressortent des domaines d’application respectifs de cette imposition et du Code de la commande publique (CCP), le mécanisme de la taxe exclut que l’Administration contractante bénéficie d’un régime d’exonération générale de la TVA. Le mécanisme du FCTVA organise une compensation de la TVA payée pour les opérations d’investissement, et donc normalement pour certains marchés publics de travaux, de fournitures et de services. Des assouplissements récents autorisent des aménagements pour d’autres types de marchés publics. La présente fiche présente les liens entre le FCTVA et les marchés publics à la lumière des évolutions récentes.
-
Fiche pratique 15 mars 2026
Les règles du fonds de compensation pour la TVA (FCTVA)
Principale aide de l’État aux collectivités territoriales en matière d’investissement, ce fonds de compensation est un prélèvement sur les recettes de l’État qui assure aux collectivités territoriales et à leurs groupements la compensation, à un taux forfaitaire, de la TVA qu’ils acquittent sur leurs dépenses d’investissement.
